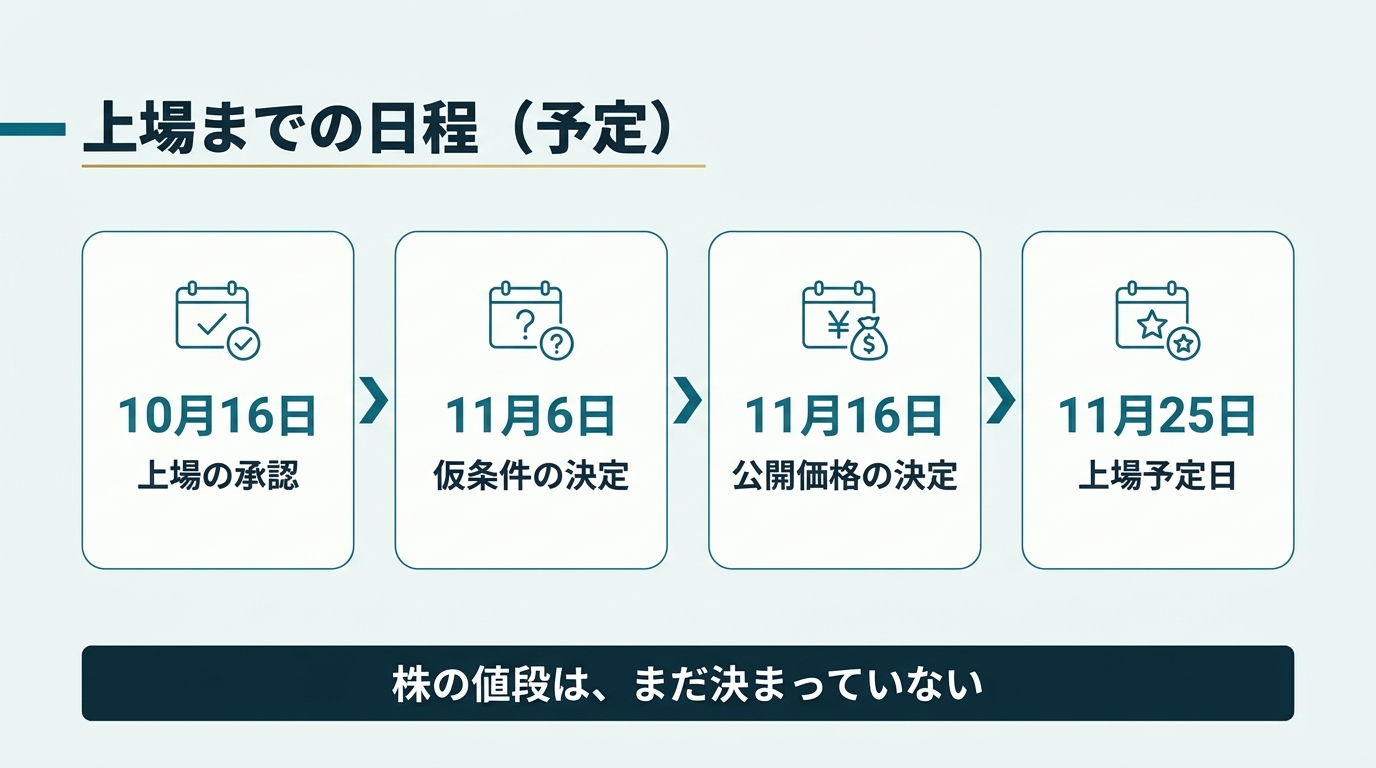
経費精算や請求書受領のサービスを提供するTOKIUMが、2026年10月16日に東京証券取引所から上場の承認を受けた。
上場予定日は11月25日、市場はグロース市場である。
直近の決算である2026年5月期を見ると、売上高は59億6,600万円に達し、前年から29.7%増加している。営業利益も7,500万円となり、通期で初めて黒字に転換した。
この上場申請に伴い、154ページにわたる有価証券報告書が公開された。資料を読むと、同社が単なる経費精算ソフトの会社ではないことがわかる。彼らは自らを「経理AIエージェント」と名乗っている。なぜソフトの会社が、業務を請け負う会社として上場するのだろうか。
経費精算の会社が「経理AIエージェント」と名乗る理由
2012年に茨城県つくば市で創業した同社は、個人向けの家計簿アプリから始まり、法人向けの経費精算や請求書受領へと領域を広げてきた。
大きな転機は2025年である。7月から9月にかけて、出張手配、経費承認、請求照合、明細入力といった業務を代行する「AIエージェント」を次々に投入した。
事業説明の一文目には、「経理領域における業務プロセスを丸ごと受託し、業務成果を納品する『経理AIエージェント事業』」と書かれている。ソフトを売るのではなく、業務そのものを請け負う会社として自らを定義している。
提供形態は2つある。1つは自社のシステムの中で、AIと人が定型作業をこなす形である。もう1つは、顧客が現在使っている会計システムをそのまま操作し、業務を丸ごと受託する形である。
単体の売上は、2022年5月期の8億1,100万円から4年で約7倍の56億8,000万円へと急成長した。その間、広告宣伝と採用への積極的な投資により、2023年5月期には18億8,600万円の大きな赤字を出している。
広告で顧客を集める時期を終え、直近の期でようやく黒字化を果たした。上場直前の3か月(6月〜8月)だけで営業利益2億5,100万円を出し、利益を刈り取るフェーズに入ったところでの上場である。
人の作業を抱えて粗利率68.1%を出す「業務処理工場」
業務を丸ごと受託するということは、人が作業する部分を自社で抱え込むことを意味する。
実際、同社は東京と千葉に自社のスキャンセンターを持ち、月に約25万件の紙を処理している。24時間365日稼働するオンラインのオペレーターもおり、届いた原本は倉庫で10年間保管される。
人を抱えれば、通常は利益率が下がるはずである。ところが、直近の期の売上総利益率(粗利率)は68.1%に達している。資料には、ネット経由で使うソフトを月額で提供するSaaS企業の水準に相当する、と記されている。
この高い利益率を支えているのは、「AI」「システム」「オペレーター」の分業体制である。
AIが請求書の読み取りや勘定科目の推定を行い、システムが申請や承認、会計ソフトとの連携を受け持つ。残った例外の判断や、読みにくい紙の入力だけを人が処理する。
ここで利益率を押し上げるのが、人が確かめて修正した記録を、そのままAIの学習に回す仕組みだ。処理件数が増えるほどAIで完了する割合が上がり、1件あたりの原価が下がっていく。同社はこの仕組みを「業務処理工場」と呼んでいる。
狙うのはソフトではなく「人件費」の予算
顧客数は8月末時点で2,327社にのぼり、そのうち上場企業が278社を占める。1社あたりの月の売上(ARPA)は21万9,300円である。
経理の仕組みは一度導入されると顧客の業務プロセスに深く組み込まれるため、解約率が極めて低い。直近12か月の平均解約率は月0.27%であり、1年で辞める企業はおよそ3%にとどまる。
さらに、年間の利用料を契約期間分まとめて前払いで受け取る仕組みをとっている。そのため、直近の期の営業キャッシュフロー(本業で実際に入ってきたお金)は4億5,300万円のプラスとなっている。利益以上の現金が手元に残る構造である。
同社は自らの競争相手を、ソフトの会社とは別の場所に設定している。
資料によれば、経理ソフトの市場が約2.7兆円であるのに対し、BPO(業務委託)の市場は約5.1兆円、人材派遣の市場は約9.8兆円にのぼる。彼らが狙っているのは、ソフトの予算ではなく、その5倍を超える「人件費」の予算である。
半導体の業界が設計と製造に分かれたように、経理でも「どうするか」は顧客が決め、「手を動かす」実行部分をTOKIUMが引き受けるという見立てである。
上場で集めた資金の使途には、「既存のBPO受託業務等を取得して当社の業務処理工場へ移管するM&A等」と明記されている。グループ内には人材派遣の会社もあり、ソフト、BPO、派遣のすべてを自社で抱え、既存のBPO業務を買い取ることまで視野に入れている。
株主構成と外部AIへの依存リスク
上場申請資料には、事業のリスクも記載されている。
1つ目は、外部のAIモデルへの依存である。ChatGPTのような大規模言語モデルを外部から調達しているため、提供元の障害や仕様変更、値上げの影響を受ける。複数のAIを併用して対策しているものの、値上げ分を顧客の料金に転嫁できなければ利益が圧迫される。
2つ目は、株主構成による影響である。上場前の発行済み株式の58.9%をベンチャーキャピタルが保有している。
今回のIPOでは、新規発行が61万7,300株であるのに対し、既存株主による売り出しが110万100株と多い。決まった値段であとから株を買える権利であるストックオプションも、発行済み株式の7.3%分存在する。上場後にベンチャーキャピタルが株を売却すれば、株価に影響を与える可能性がある。
一方で、顧客の視点に立てば、原本を10年間預ける企業の経営状態が上場によって透明化されることは、大きな安心材料になるだろう。
まとめ ― 経理の仕事を請け負う会社としての上場
経費精算のソフトを提供する会社だと思っていたTOKIUMは、上場申請の資料において、経理の仕事を丸ごと請け負う会社として自らを定義していた。資料から見えた事実は次の3つに集約される。
- TOKIUMは売上59億6,600万円(前年比29.7%増)で直近の期に通期黒字化を果たし、11月25日に上場を予定している。
- スキャンセンターやオペレーターなど人の作業を抱えながらも、AIへの学習ループを回すことで、粗利率68.1%というソフト会社並みの収益性を実現している。
- 狙う市場はソフトではなく人件費の予算であり、上場で集めた資金でBPO業務を買い取るM&A戦略まで描いている。
バックオフィスのBPO・AI内製化のご相談
「どのツールを入れるべきか」の棚卸し・診断から、現場で本当に使われる運用設計まで。経理・労務・採用・営業事務のBPO、AIガバナンス整備までご支援します。
資料を見る