経理部門において、立替経費の不正提出を防ぐ最後の砦は「数字の整合性」だった。 日付の曜日、品目の合計、消費税の計算。 これらが合っていれば、まず問題はないと判断できたはずだ。 しかし、その前提はすでに崩れている。
「セブンイレブンのレシートの画像を作って。写真のクオリティで」。 この一行の指示だけで、写真と見分けのつかないレシート画像が生成されるようになった。 木のテーブルの上に置かれた紙の反り、影の落ち方、印字のかすれまでが再現されている。
問題は見た目だけではない。 経理が頼りにしてきた数字の整合性チェックすら、AIはすり抜けてしまう。
AI生成レシートは、どこまで本物らしいのか
数字の検算はすべて通ってしまう
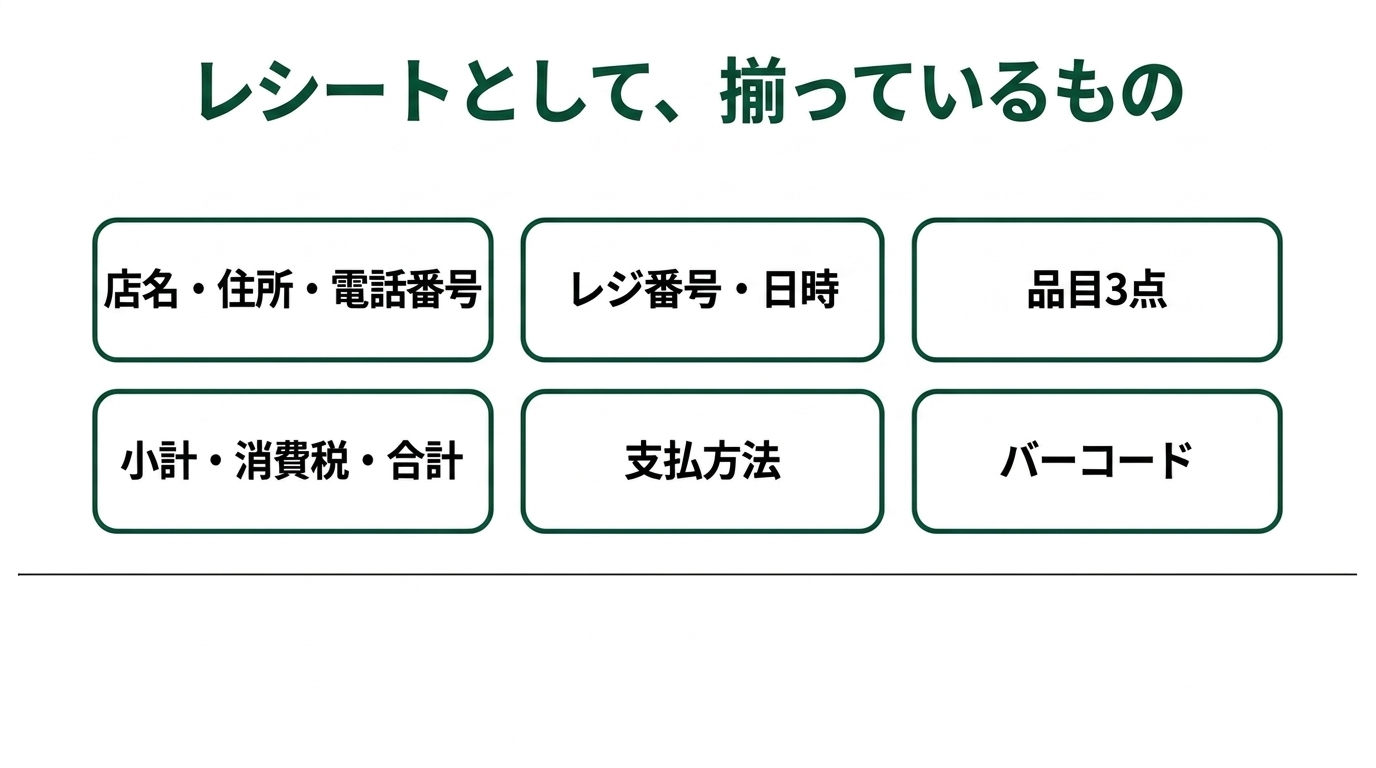
生成されたレシートには、店名、住所、電話番号、レジ番号、日時、品目3点、小計、消費税、合計、支払方法、そして下部にバーコードが揃っている。 経理が日常的に行う確認を、この画像に対して一つずつ試してみた。
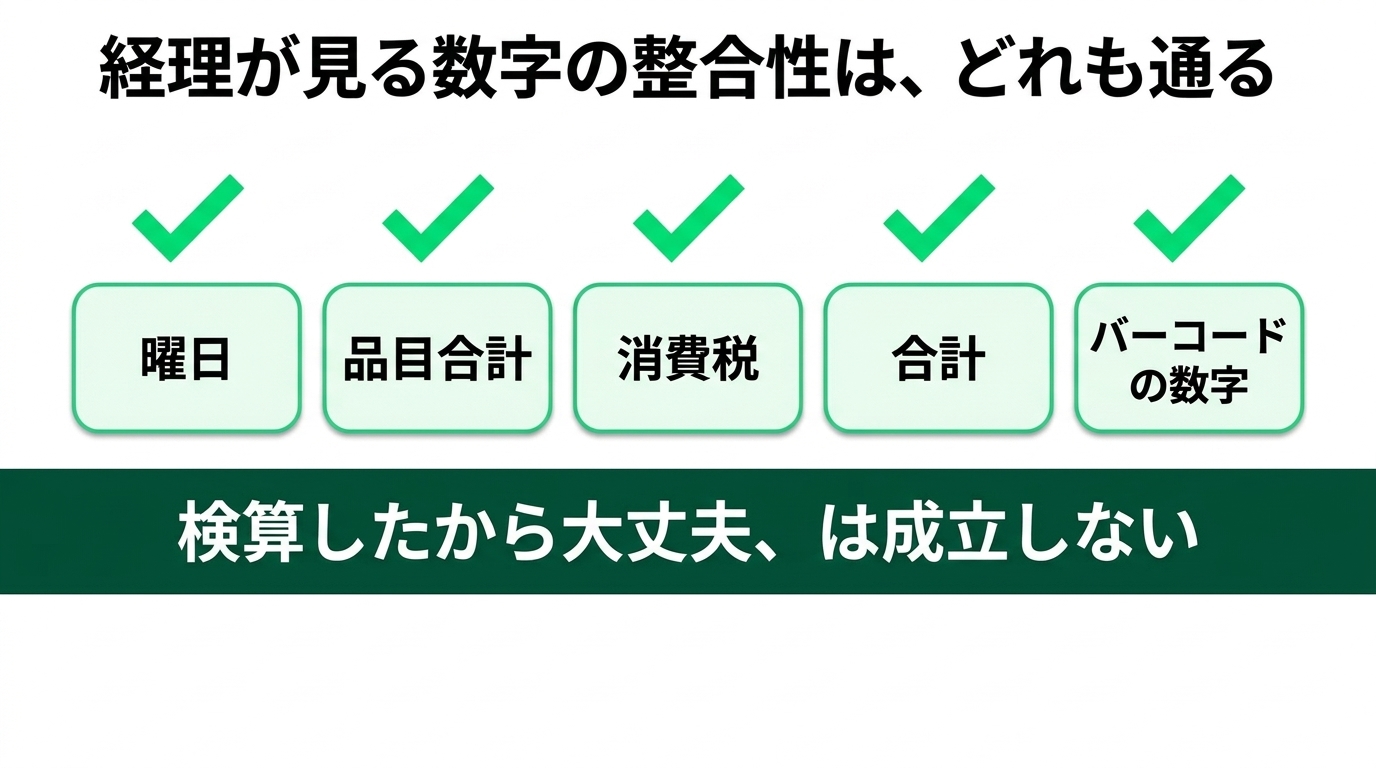
まず日付の曜日である。 表記は「2025年9月27日(土)」となっており、カレンダー上でも実際に土曜日だった。 次に品目の合計だ。 138円、108円、198円の3品目で、合計は444円。 レシートの小計と完全に一致する。 消費税8%を切り捨てで計算すると35円となり、これも表記と一致した。 合計479円という最終的な金額も合っている。
さらに驚くべきは、バーコードの下に印字されている数字である。 「T20250927 1842231235」という文字列のうち、前半の「20250927」が日付、続く「1842」が18時42分という時刻を示している。 これはレシート上部に印字された日時と正確に対応していた。
曜日、品目合計、消費税、合計、バーコードの数字。 経理が見る数字の整合性は、どれも通ってしまう。 「数字を検算したから大丈夫」という確認は、もはや成立しないと考えたほうがいい。
制度の歯止めはどうなっているのか
紙段階での定期検査は廃止されている
では、制度側で不正を防ぐ仕組みはどうなっているのだろうか。 電子帳簿保存法におけるスキャナ保存(紙で受け取った領収書をスキャンして保存するルール)を確認する。 国税庁の一問一答によれば、スキャンしたデータの記録事項と紙の記載事項を比べて同等であることを確認した後は、紙を即時に廃棄して差し支えないとされている。
ここで重要なのは、令和3年度の税制改正で「適正事務処理要件」が廃止されたことだ。 一問一答の表現を借りれば、これは「紙段階での改ざん等を防止するための仕組み」であり、定期的な検査を行う必要がなくなったと明記されている。 事務負担を減らすための合理的な改正だった。 ただ、この改正は2022年1月からのものであり、当時は「写真品質の偽レシートが一行で作れる」という前提が存在しなかった。
電子取引としての保存義務
もうひとつ、電子取引の扱いも押さえておく必要がある。 国税庁の一問一答(問12)では、従業員が支払先から電子データで領収書を受け取った行為も、会社としての電子取引に該当するとされている。 立替経費であっても、電子データのまま保存する義務が生じる。
そして真実性の確保の要件として、正当な理由がない訂正および削除の防止に関する事務処理規程に従って保存することが求められている。 提出そのものは今も必要であり、その提出物を確認する作業も残る。 制度が外したのは紙段階の定期検査の義務であって、確認の責任そのものではない。
技術による検出の限界
電子透かしは白黒にするだけで消える
人間が見抜けないなら、技術でAI生成を見破れないだろうか。 AIで作られた画像には、来歴を示す印がつけられている。 一つはC2PA(コンテンツクレデンシャル)と呼ばれるメタデータで、どのツールがいつ作ったファイルなのかを記録する。 もう一つはSynthIDという目に見えない電子透かしで、画像そのものに信号を埋め込む。
OpenAIが提供する検証ページ(openai.com/verify)に画像をアップロードすると、これらの来歴信号の有無を判定してくれる。 実際、生成したままのレシート画像では「OpenAIツールで生成されました」「SynthIDを検出しました」と正しく判定された。 これなら見抜けると思うかもしれない。 しかし、この透かしは簡単に外せてしまう。
X(旧Twitter)で公開された検証によれば、レシートの画像を2値化する、つまり白と黒の2色に落とすだけで、SynthIDが検出されなくなる。 同じ検証ページにかけても「OpenAIシグナルは検出されませんでした」と返ってくる。 レシートはもともと白黒に近いため、2値化しても見た目がほとんど変わらない。 スキャナの設定を白黒にするだけでも、似た現象が起きる。
「検出されない」は本物の証明ではない
OpenAIの公式ヘルプセンターにも、但し書きが存在する。 関連する信号が欠けていたり劣化していたりする場合には、OpenAIが生成したコンテンツであっても検出できないことがある、と明記されている。
つまり、「検出されなかった」ことは「AIで作られていない」ことの証明にはならない。 検出されたら黒に近いが、検出されなくても白ではない。 判定を機械に預けきってしまうわけにはいかない。
今日からできる確認と運用の見直し
バーコードの読み取り検証
数字は合ってしまい、透かしも外せる。 何を手がかりにすればいいのか。 一つの答えは、バーコードである。
AI生成レシートの画像からバーコード部分を切り出し、読み取りソフトにかける検証を行った。 切り出す範囲、拡大率、白黒を分ける明るさの閾値を変え、合わせて200通りの条件で試した結果、1回も読み取ることはできなかった。 読み取りソフトの不具合を疑い、対照実験として同じ文字列の本物のバーコードを生成して読ませたところ、こちらは一発で読み取れた。
AIが描いたバーコードは、絵としてそれらしく描かれているだけで、データとして成立していない。 線の並びに意味がないのである。 スマートフォンのバーコード読み取りアプリなどで試し、読めなければ疑う。 これが今日からできる確認のきっかけになる。
ただし、生成モデルが進化すれば読めるバーコードを描いてくる可能性はある。 また、本物のレシートでも、しわや汚れで読めないことはある。 読めないからといって即座に偽物と断定するのではなく、あくまで確認の端緒として使うべきだ。
運用として決めるべき3つのこと
確認の重心を、数字の検算から経路と記録の管理へ移す必要がある。 会社として備えるべき運用は3つある。
第一に、受け取る経路を決めることだ。 電子で受け取ったものは電子のまま、紙で受け取ったものはその場で撮影する。 画像ファイルを人が加工できる経路を挟まないことが重要になる。
第二に、申請の記録と紐づけること。 経費精算システムの申請IDと領収書の画像を一体で残し、誰がいつ出したものか、後から差し替えられていないかを記録する。
第三に、抜き取りで確認する運用を決めておくことだ。 定期検査の義務は外れたが、やってはいけないわけではない。 金額の大きいものや、特定の条件に当てはまるものだけを一定割合で確認し、そこにバーコードの読み取りなどを組み込む。 全員を疑うのではなく、「こういう確認をしている」と明示すること自体が、強力な抑止力になる。
まとめ
制度は事務負担を減らす方向に動き、技術は偽造を簡単にする方向に動いた。 この2つが同時期に重なった現在、会社側で運用を足す必要が生じている。 本記事の要点は以下の通りである。
- 数字の整合性(曜日、消費税、バーコード下の数字など)ではAI生成レシートを見抜けない。
- 電子透かし(SynthID)は白黒化で消えることがあり、「検出されない」は本物の証明にならない。
- バーコードが読み取れるかどうかが、現時点での確認のきっかけとして使える。
- 受け取る経路を固定し、申請IDと一体で記録を残す運用へシフトする。
最初の一歩は、自社の経費精算において、領収書の画像がどの経路で入ってきているかを書き出すことだ。 加工できる余地がどこにあるのかを、まずは可視化してみてほしい。
バックオフィスのBPO・AI内製化のご相談
「どのツールを入れるべきか」の棚卸し・診断から、現場で本当に使われる運用設計まで。経理・労務・採用・営業事務のBPO、AIガバナンス整備までご支援します。
資料を見る